Image - 2026-10-13 17:04
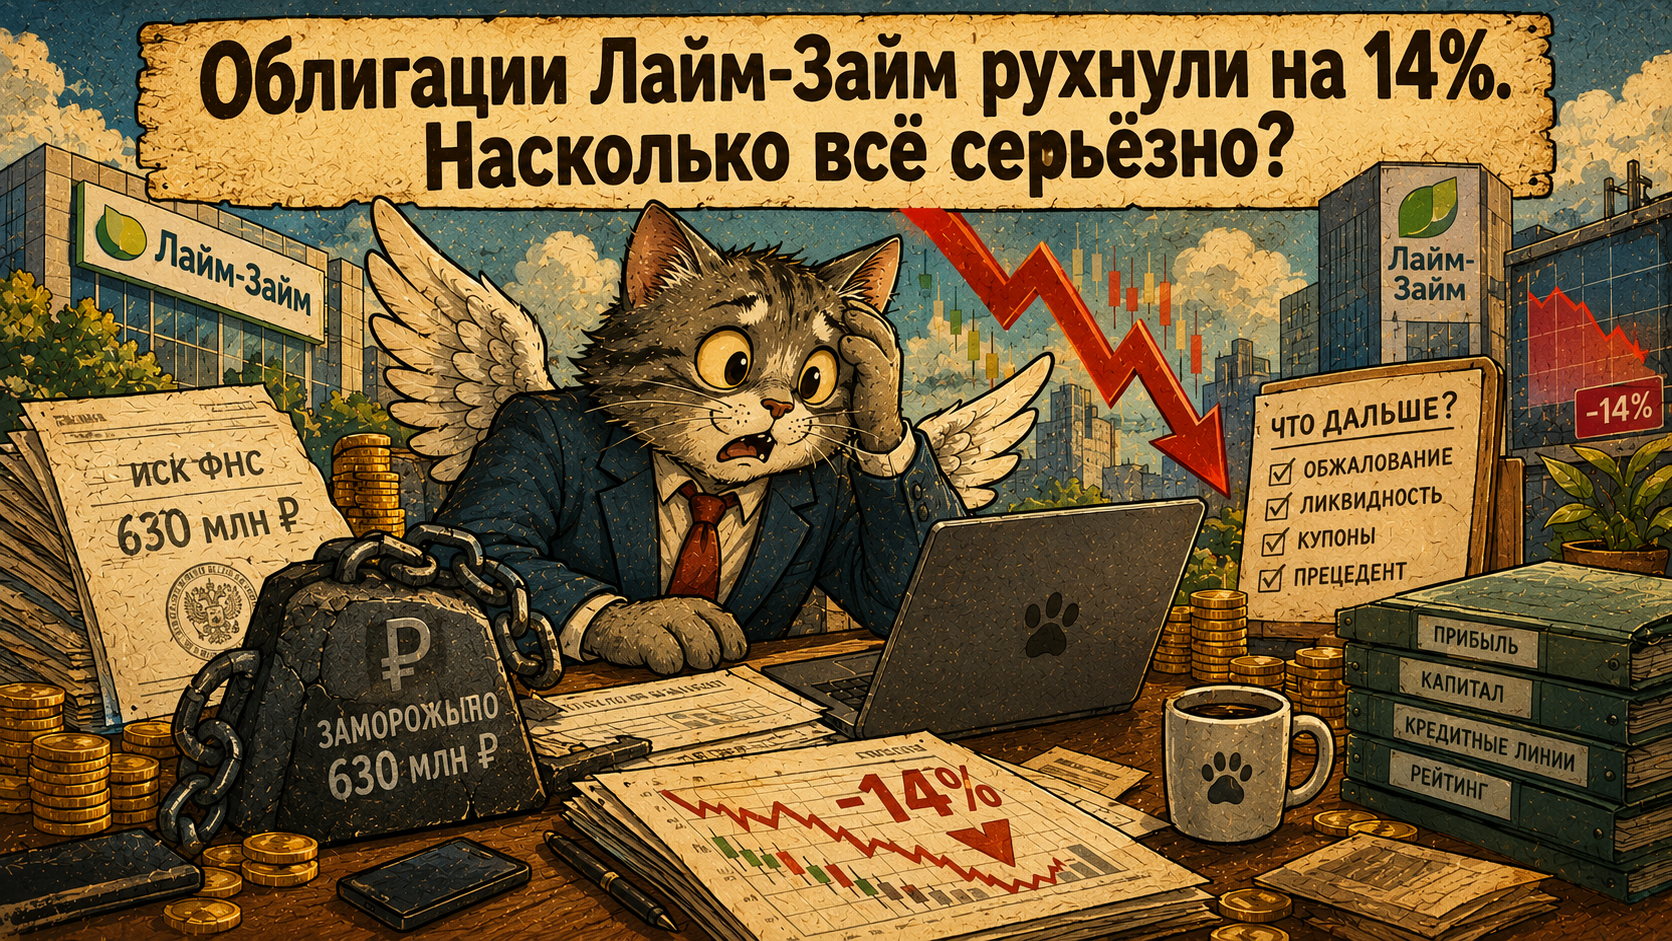
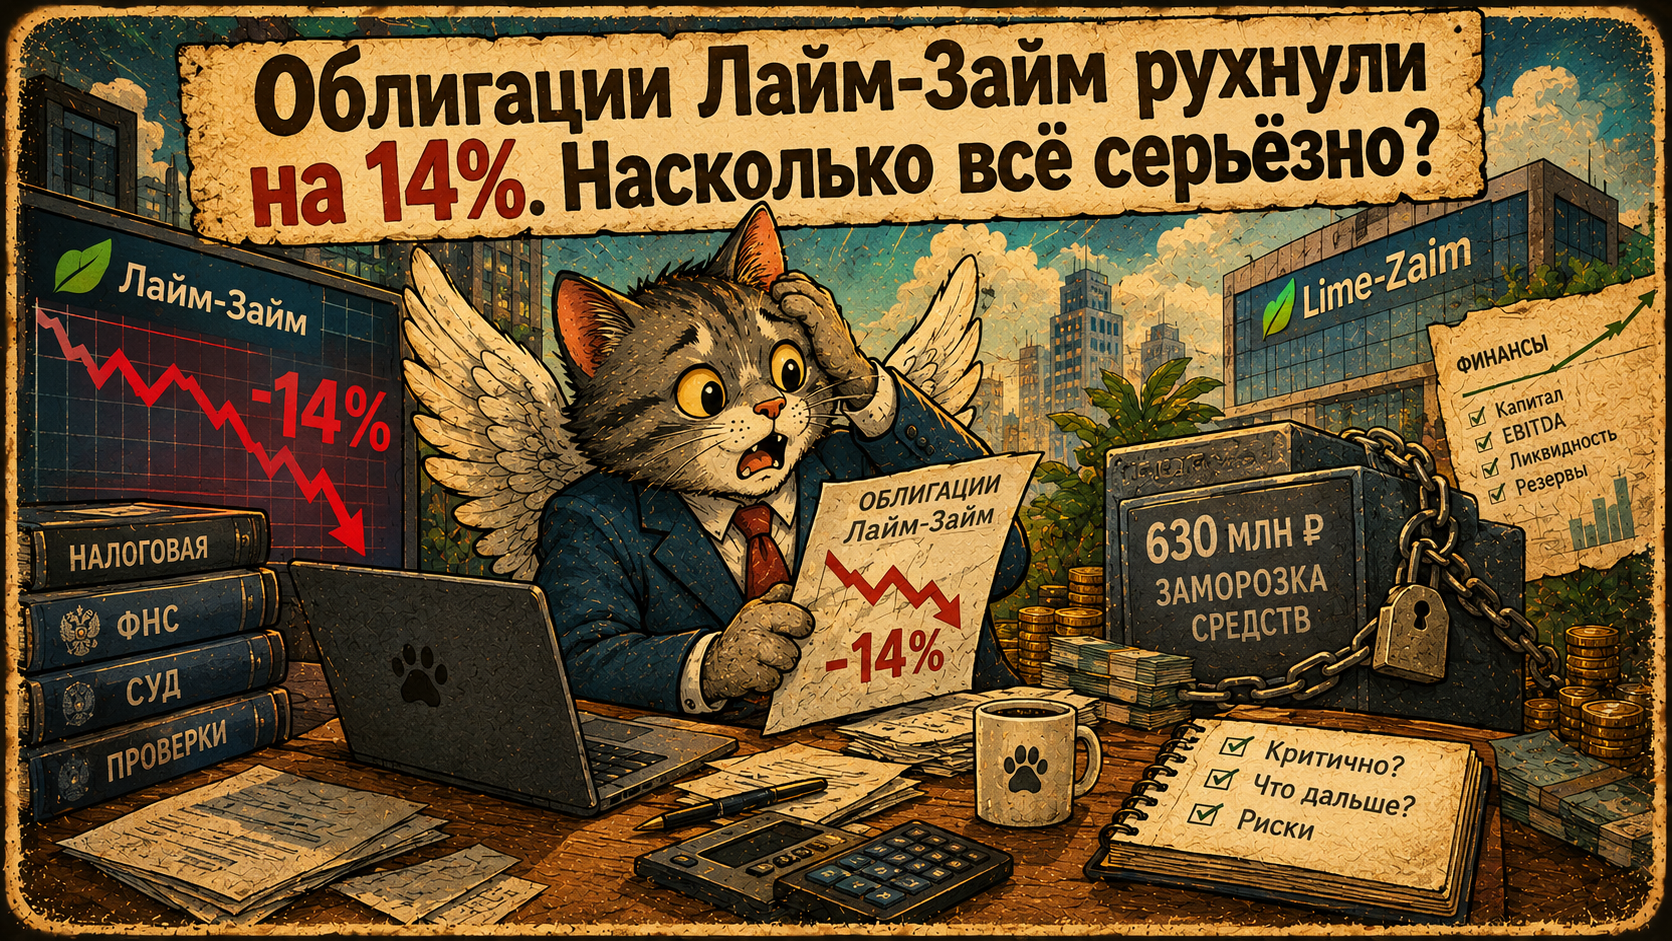
Создай обложку к статье в стиле как на референсе. персонаж крылатый кот инвестор, в сценках отражающие суть статьи. Пусть это будет динамиичная сценка. Текст на изображении только заголовок. Статья: Облигации Лайм-Займ рухнули на 14%. Насколько всё серьёзно? За последние два дня облигации Лайм-Займ потеряли 14%. Причина — заморозка 630 млн рублей в качестве обеспечительной меры по иску ФНС. Разбираемся, насколько это критично и чего ждать дальше. Что произошло? ЦБ в последние годы последовательно ограничивает доходность микрофинансовых компаний: суточная ставка ограничена до 0,8%; максимальный размер начислений — до 100% от суммы долга; макропруденциальные лимиты отсекли высокорискованных заёмщиков с показателем долговой нагрузки выше 50%. В ответ МФК начали наращивать комиссионные доходы от сопутствующих услуг: консультаций, страховых полисов, сервисных сборов, платформ партнёрского софта. И вот здесь — камень преткновения. Проценты по займам и сопровождающие их услуги освобождены от НДС. А всё остальное должно облагаться налогом по ставке 22%. ФНС считает, что Лайм-Займ нарушила это правило, и доначислила компании 630 млн рублей налога. Сама компания с решением не согласна и намерена его обжаловать. Пока решение не вступило в силу, замороженные средства останутся на счетах МФО. Но воспользоваться ими компания пока не может. Насколько всё критично? Если посмотреть на отчёт Лайм-Займ за первое полугодие 2026 года, картина не такая страшная: капитал: 3,3 млрд рублей; чистые процентные доходы: 1,3 млрд рублей; EBITDA: 602,5 млн рублей; чистая прибыль: 178,6 млн рублей; EBITDA / проценты: 1,6х; чистый долг / EBITDA: 1,85х. На 30 июня на счетах компании было 746 млн рублей. Плюс около 1,7 млрд рублей неиспользованных кредитных линий в банках. То есть даже если обжаловать решение не удастся, денег хватит, чтобы заплатить налог и не уйти в кассовый разрыв. Что дальше? Для Лайм-Займ ситуация неприятная, но некритичная. Компания заранее перевела деньги в НРД для выплаты купонов по облигациям 7 и 26 октября. Следующая дата — 30 октября, когда нужно погасить 4-й выпуск на 253,3 млн рублей. Таким образом, у компании есть как минимум три недели, чтобы найти ликвидность или уладить вопрос с ФНС. Главный риск — прецедент Самое важное здесь — не судьба одного эмитента, а то, как этот прецедент повлияет на проверки других МФК. Если налоговая окажется права, она пойдёт и за другими компаниями. По грубым оценкам, в зоне повышенного риска сейчас находятся МФК Быстроденьги и ВЭББАНКИР. Наиболее устойчивы — Мани Мен и МигКредит.

Free to start · Generate videos and images with AI in seconds
More from this creator
More GPT Image 2 images
См. все →