Image - 2026-10-26 14:29
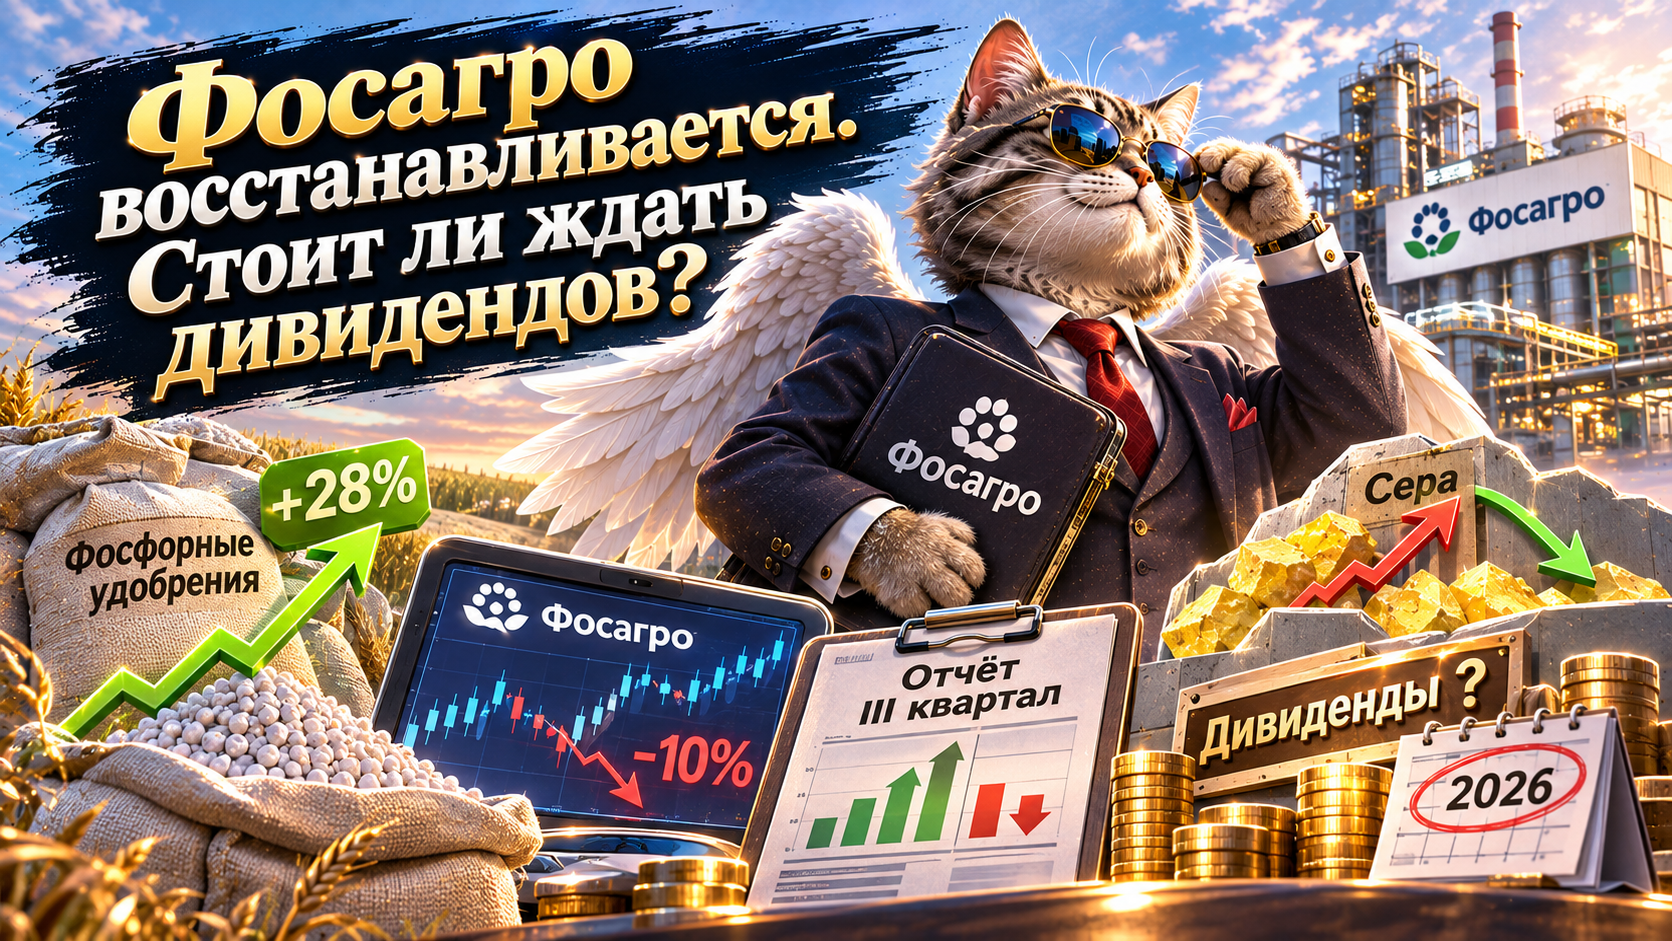
Создай обложку к статье в стиле как на референсе. персонаж крылатый кот инвестор, в сценках отражающие суть статьи. Пусть это будет динамиичная сценка. Текст на изображении только заголовок. Статья: Фосагро восстанавливается. Стоит ли ждать дивидендов? С начала года цены на фосфорные удобрения выросли на 28%. А акции Фосагро за тот же период снизились на 10%. Парадокс? Разбираемся, что показал отчёт за третий квартал и что это значит для инвесторов. Отчёт: смешанная картина Год к году: Выручка: 164,6 млрд рублей (+15%) Операционная прибыль: 39,1 млрд рублей (-3%) Чистая прибыль: 12,6 млрд рублей (-37%) Квартал к кварталу: Выручка: +9,8% Операционная прибыль: +81% Чистая прибыль: -31% В динамике квартал-к-кварталу видны признаки восстановления: выручка и операционная прибыль растут. Но чистая прибыль оказалась ниже. Причина — курсовые разницы: в третьем квартале Фосагро получила бумажный убыток в размере 15,8 млрд рублей, который «съел» всю прибыль. Падение прибыли год к году объясняется ростом цен на серу. В третьем квартале затраты на главное сырьё для фосфорных удобрений выросли с 11,2 млрд рублей в 2025 году до 31,9 млрд в 2026-м. Хорошая новость: с конца лета цены на серу начали снижаться. В августе она стоила около $800–1000 за тонну, в октябре — уже $740–900. Ждать ли дивидендов? За 2025 год дивиденды отменили. За первое полугодие 2026-го так и не объявили. И это было ожидаемо: Свободный денежный поток (FCF) за 9 месяцев оказался отрицательным — минус 14,9 млрд рублей. Чистый долг с начала года вырос на 12,5% — до 353,4 млрд рублей. Соотношение чистый долг/EBITDA увеличилось примерно до 2,5х против 1,3х годом ранее. Вероятно, за третий квартал дивидендов тоже не будет. Вся надежда — на выплаты по итогам 2026 года. Но это зависит от результатов четвёртого квартала. С учётом снижения цен на серу и роста на фосфорные удобрения есть шансы, что отчёт за четвёртый квартал окажется самым позитивным за год. Что в итоге? В третьем квартале мы увидели незначительное восстановление финансовых результатов после падения в первом полугодии. Помимо цен, позитивным фактором выступает курс рубля — он уже ниже, чем год назад. И всё же говорить о полном восстановлении прибыли и FCF до уровней 2025 года пока рано. В акции уже заложены позитивные ожидания от отчёта за четвёртый квартал (+12% за месяц). Поэтому, на наш взгляд, компания сейчас оценена справедливо. Не является индивидуальной инвестиционной рекомендацией.

Free to start · Generate videos and images with AI in seconds
More from this creator
More GPT Image 2 images
См. все →